

Cómo hacer un diagnóstico financiero de la situación de l...
 1
/
1


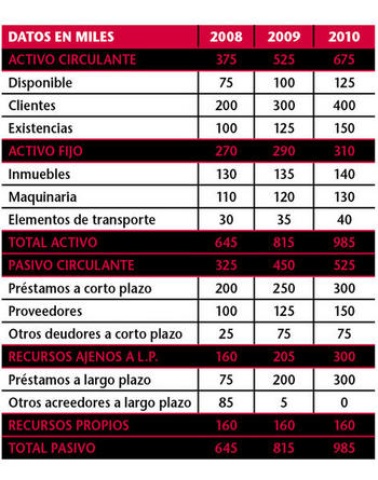
Los números no mienten y son el mejor antídoto para evitar engañarse a uno mismo sobre la capacidad de continuidad del negocio. Antes de tomar una decisión, debes conocer el dinero disponible en caja, tus obligaciones a corto y largo plazo y tu nivel de solvencia.
1. Ratio de liquidez=Activo circulante/Pasivo circulante
Mide la capacidad de responder a las obligaciones corrientes; es decir, si puedes hacer frente a tus deudas a corto plazo. “El resultado de esta fórmula debe ser mayor que 1, de lo contrario estamos en una situación en la que nuestro efectivo (activo) no puede soportar lo que debemos (pasivo), y que de no corregirse en el plazo legal establecido para ello, desemboca en la obligación de presentar el concurso de acreedores”, asegura el consultor de Axequor.
Podemos ir un poco más allá y buscar el ratio de liquidez inmediata, aplicando la misma fórmula, pero restando al activo circulante las existencias. Es decir, la fórmula sería: liquidez inmediata = (activo circulante – existencias) / pasivo circulante. “Buscar este ratio supone una medida de prudencia, ya que muchas empresas tienen artículos obsoletos que no se van a poder convertir en liquidez. Cualquier eventualidad en las ventas puede generar problemas, si no tenemos en cuenta este dato”, añade Sergio López.
Para que el resultado sea óptimo, debe ser superior a 0,75.
2. Fondo de maniobra=Activo Circulante–Pasivo Circulante
El fondo de maniobra, que es la diferencia entre el activo circulante y el pasivo circulante, te ayudará a conocer las necesidades de financiación para responder a las obligaciones corrientes (las que se dan de las operaciones a corto plazo).
Por definición, no debemos utilizar los recursos del corto plazo para financiar el largo, es decir, debemos cubrir el activo fijo con el fondo de maniobra”, recomienda el socio consultor de Axequor.
3. Ratio de Endeudamiento=Exigible Total (corto+largo)/Recursos propios
Este ratio se mide en veces. Se considera óptimo un resultado cercano a 2, aunque también depende del tipo de negocio del que hablemos. En algunos casos, pueden ser aceptables endeudamientos superiores.
En los sectores productivos, en cualquier industria, por ejemplo, es normal tener un ratio de endeudamiento alto”, reitera Sergio López.
4. Ratio de solvencia=Activo TOTAL/Exigible total
También se mide en veces. El resultado de esta fórmula debe ser mayor o igual que uno, y se considera normal en torno a 2. Lógicamente, cuanto mayor es este ratio, mayor es la solvencia de la empresa.
Más información: Revista Emprendedores.
Fuente: Revista Emprendedores.